【日本株】日米中銀ウィーク、相場反転のきっかけとなるか
<先週の動き>
先週の日本株市場は、週初こそ米半導体株高を受けてAI・半導体関連株を中心に大幅上昇したものの、その後は円高や中東情勢の緊迫化に伴う原油高、日米金利上昇への警戒が重しとなり、週末にかけて下落。日経平均株価は週間で1,000円超下落するなど、値動きの荒い1週間となった。
日経平均株価は9月11日に64,011.34円で終了。前週末の65,020.94円から1,009.60円安(-1.55%)となりました。TOPIXも週間で1.83%下落しています。
<今週の動き>
今週も週明けからAI・半導体関連株を中心に売りが先行し、日経平均株価は下落してスタートしている。
今週最大の注目材料となるのが、15~16日の米連邦公開市場委員会(FOMC)だ。8月の米消費者物価指数(CPI)はインフレ圧力の根強さを示し、中東情勢の緊迫化に伴う原油高も重なったことで、市場ではFRBによる利上げ観測が高まっている。FOMCで利上げが決定された場合でも、ある程度は市場に織り込まれているとみられるため、ウォーシュFRB議長の記者会見や今後の政策金利見通しがより重要となろう。
利上げ実施後も追加利上げに前向きな姿勢が示されれば、米長期金利が一段と上昇し、PERの高いハイテク・グロース株への売り圧力が強まる可能性がある。その場合、キオクシアホールディングスやアドバンテスト、東京エレクトロンなど、日本のAI・半導体関連株にも売りが波及する展開には注意が必要だ。一方、利上げが見送られる、あるいは追加利上げに慎重な姿勢が示されれば、金利上昇への警戒が後退し、AI・半導体関連株を中心に買い戻しが強まる可能性がある。
国内では17~18日に日銀金融政策決定会合が開催される。市場では日銀による追加利上げへの警戒も強まっており、政策変更の有無だけでなく、今後の利上げペースに関する植田総裁の発言にも注目したい。追加利上げやタカ派的なメッセージが示された場合には、国内金利の上昇や円高が進み、自動車や電機、機械など輸出関連株の重しとなる可能性がある。一方、銀行や保険など金融株には追い風となることも想定され、業種間で明暗が分かれる展開となろう。
一方、今週はFOMCと日銀金融政策決定会合という大きなイベントを通過することで、悪材料出尽くしによる「アク抜け」も期待される。足元で調整が続いているAI・半導体関連株に押し目買いが入り、日経平均株価が反発に転じることができるかがポイントとなろう。
したがって今週は、FOMCと日銀金融政策決定会合を控えて前半は積極的に上値を追いにくく、不安定な相場展開を想定する。一方、日米の金融政策イベントを無難に通過し、金利上昇への警戒が後退すれば、週後半にかけてAI・半導体関連株を中心にリバウンドが強まる可能性もありそうだ。
【日経平均株価(日足チャート)】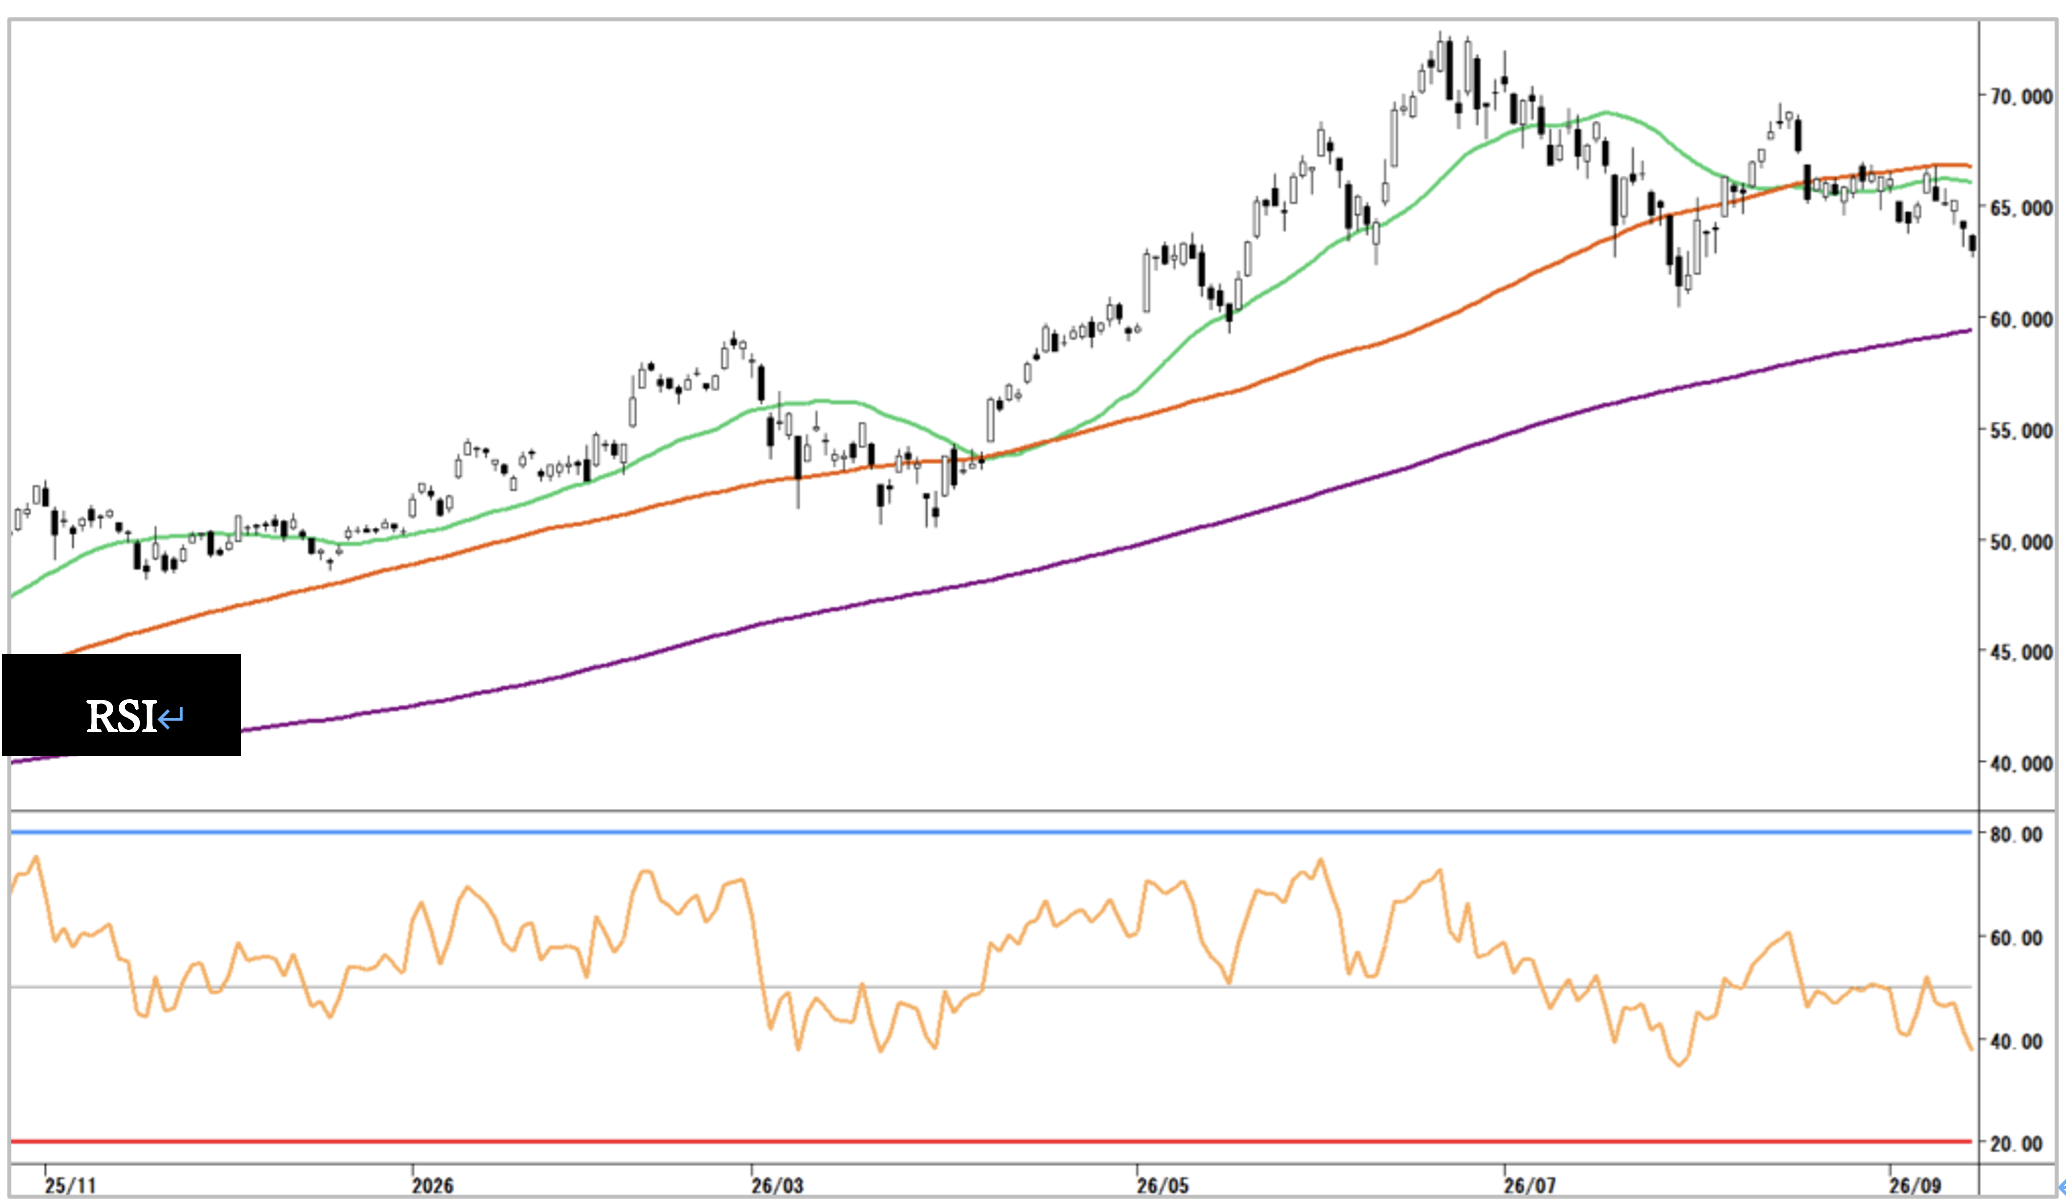
※移動平均線は、25日(緑色)、75日(赤色)、200日(紫色)を表示。
※RSIのパラメータ値は14。売られ過ぎ20%、買われ過ぎ80%で表示。
日経平均株価は、200日移動平均線を上回って推移しており、長期的な上昇トレンドは維持されている。
一方、足元では25日・75日移動平均線を下回って推移しており、短期・中期的には調整局面が続いている。長期的な上昇トレンドの中で、短期・中期的な下押し圧力が強まっている状況とみられる。
下値の目安としては、まず7月下旬に下値をつけた61,000円近辺が重要なサポート水準として意識されよう。同水準を明確に下回った場合には、心理的な節目である60,000円割れを試す展開も想定され、さらに下落が続けば、200日移動平均線が次の重要なサポートラインとして意識されることになる。
一方、反発に転じた場合には、上値に位置する25日・75日移動平均線がレジスタンスとして意識されよう。まずは両移動平均線を回復できるかが焦点となり、これらを明確に上抜けて定着することができれば、短期・中期的な調整局面からの脱却が意識され、心理的な節目である70,000円が次の上値目標として視野に入ってこよう。
また、オシレーター系指標であるRSIは足元で40%を下回っており、相場の弱さを示している。ただし、一般的に売られ過ぎの目安とされる30%を下回る水準には達しておらず、テクニカル面から強い反発シグナルが点灯しているとは言いにくい。
したがって、現状は長期的な上昇トレンドを維持する一方、短期・中期的には弱気優勢の局面にある。今後は61,000円近辺で下値を固められるか、反対に25日・75日移動平均線を回復できるかが、次の方向性を見極めるうえで重要となりそうだ。
<上昇要因>
●米CPIの鈍化による利上げ観測の後退と米金利低下
●AI・半導体関連株への押し目買い・リバウンド継続
●日経平均株価が25日・75日移動平均線を回復した場合のテクニカル改善
<下落要因>
●米CPI上振れによる利上げ観測の強まりと米金利上昇
●国内長期金利の高止まりや円高進行による輸出株への重し
●61,000円近辺のサポート割れによる下値不安の強まり