【日本株】AIバブル再燃か、再び波乱か?―エヌビディア決算&アンソロピック上場の『運命の1週間』
<先週の動き>
先週は日経平均株価が、前週末比3,707円58銭(6.46%)高の61,142円35銭と急反発し、前週のパニック的な急落分を1週間でほぼ取り戻しました。
前週は米中間選挙を受けたAI・データセンター規制懸念から大幅安となりましたが、週明けにかけて米国ハイテク株が下げ止まったことで過度な悲観が後退。
バリュエーション面の割安感も意識され、週前半だけで3,000円超上昇して節目の6万円台を早期に回復しました。
木曜日に利益確定売りで一服したものの、週末にかけて再び押し目買いが入り、東証33業種すべてが週間で上昇する全面高となりました。
<今週の動き>
今週は、米国のFRBが12月に0.5%の大幅利上げに踏み切るなどの観測から、日経平均株価は下げてスタートしている。
日本株全体としては、先週金曜日に決算発表ピークで材料出尽くし感はあるものの、AI・半導体関連の二大イベントを軸に方向感を探る展開となる見通しです。
最大の焦点は、18日の朝に発表されるエヌビディア(NVDA)の四半期決算と、19日にナスダック上場を控える米AI大手アンソロピック(ANT)のIPO(新規株式公開)です。
エヌビディアはフアンCEOの辞任発表に伴う経営体制の変化や対中輸出規制の影響が意識されており、好業績の維持だけでなく強気な将来見通しを示せるかが鍵を握ります。
また、最大1.4兆ドル規模の大型上場となるアンソロピックの初値や流通市場での値動きは、AI市場への投資家のリスク許容度を測る試金石となります。
両イベントが無事通過すれば、東京エレクトロンやアドバンテストなど国内半導体株への見直し買いが一段と強まる公算が大きいでしょう。
一方で、米中間選挙後のAI規制懸念や、インフレ再燃を受けたFRBの金融引き締め警戒感は依然として上値の重しです。
18日のFOMC議事要旨や20日の日本10月消費者物価指数(CPI)を控え、金利・為替の変動には注意が必要です。
前半はイベント前の様子見ムードから一進一退となりやすく、週末にかけてAI関連の材料消化とともにトレンドが鮮明になる展開が予想されます。
【日経平均株価(日足チャート)】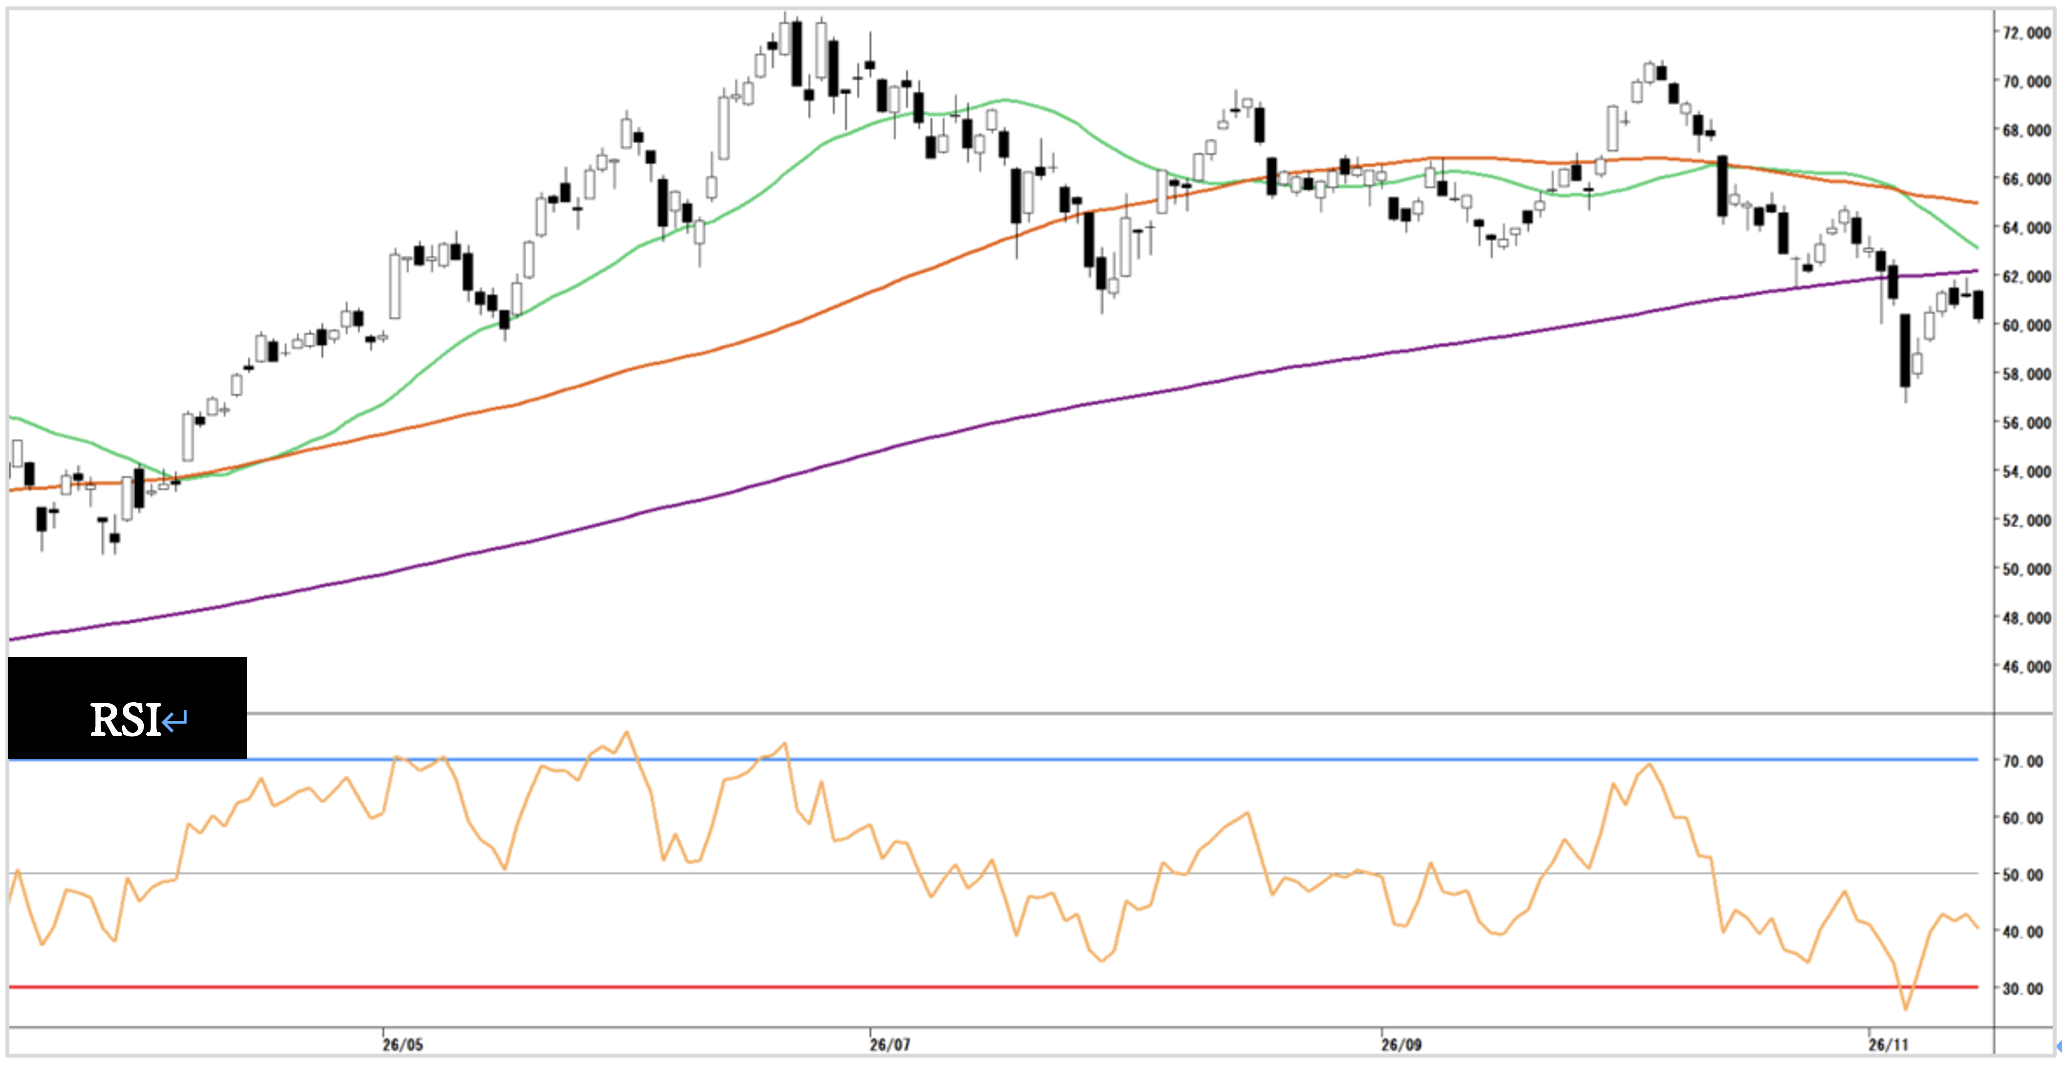
※移動平均線は、25日(緑色)、75日(赤色)、200日(紫色)を表示。
※RSIのパラメータ値は14。売られ過ぎ20%、買われ過ぎ80%で表示。
日経平均株価は、25日、75日、200日移動平均線を下回って推移しており、弱気相場入りとなっている。
ただ、先週RSIが20%を割る水準まで過熱後大きく反発している。
ローソク足の形状からも一旦底値はうったようにみえる。
まずはこの反発が継続しレジスタンスラインとなる200日移動平均線を上回るかが注目となる。
その上は25日、75日移動平均線が目途りなります。
下落目途は、先週金曜日の安値57000円近辺。
<上昇要因>
●アンソロピックの大型IPOによるAI投資熱の再燃期待
●エヌビディア決算での悪材料出尽くしと堅調なAI需要の確認
●1ドル=160円近辺の円安水準による輸出企業への業績下支え
<下落要因>
●FRBのタカ派姿勢と米長期金利5%超によるハイテク株への逆風
●エヌビディア決算やアンソロピック上場が期待外れに終わるリスク
●日銀の追加利上げ警戒と政府による為替介入リスク