【日本株】日本株は反転なるか、日米企業の決算がカギ
<先週の動き>
先週の日本株市場は、AI・半導体関連株への売りが強まり、大幅下落となった1週間でした。日経平均は前週末の65,324.29円から23日の62,693.16円まで下落し、週間では2,631.13円安(▲4.03%)。TOPIXも3,965.81ポイントとなり、週間で▲2.46%でした。日経平均の下落率が大きく、値がさのAI・半導体関連株の下落が指数を強く押し下げました。
総じて、「AI投資への期待」から「巨額投資に見合う収益を確保できるのか」という警戒へ、市場の評価が変化した週といえます。ソフトバンクグループや東京エレクトロン、イビデンなど、これまで相場をけん引してきたAI・半導体関連株が大きく下落しました。
<今週の動き>
今週の日本株市場は、原油高などを背景とした米国株安の流れを受け、AI・半導体関連など値がさ株を中心に売りが先行し、軟調なスタートとなっている。ただ、日本株は先週までの下落で相応の調整が進んでいることから、新たな悪材料が浮上しなければ下値は限定的となり、売られ過ぎた銘柄を中心に反発へ向かう余地もありそうだ。
今週の最大の焦点の一つが、本格化する米大手ハイテク企業の決算発表だ。AI関連投資の拡大が続くなか、ハイパースケーラー(大規模クラウド事業者)の設備投資計画や資金調達の持続力、AI事業の収益化に対する市場の関心は一段と高まっている。AI関連株を巡る先行き不透明感から相場反転の手掛かりを見いだしにくい一方、直近の株価下落によってバリュエーション調整が進んだとの見方もある。28日のマイクロソフトとアルファベット、29日のアマゾンの決算内容や今後の見通しが、AI・半導体関連株の反転を占う重要な材料となろう。
また、今週は日本銀行、米連邦準備制度理事会(FRB)、欧州中央銀行(ECB)が相次いで金融政策を決定する「日米欧の中銀ウイーク」となる。3中銀は9月にそろって利上げを決定したが、その後の経済・物価動向を踏まえ、市場では連続利上げへの警戒感はやや後退している。ただし、今回の政策判断そのものに加え、12月の次回会合に向けて各中銀がどのようなメッセージを発信するかが重要となる。金利や為替が大きく動けば、日本株の方向性を左右する可能性があり、注意が必要だ。
また、国内でも企業の決算発表が本格化する。足元では原材料価格の上昇や人件費負担などが企業収益の重荷となる一方、円安効果や値上げの浸透、堅調な需要を背景に、好決算が期待される銘柄も少なくない。特に、これまで株価調整が進んだ銘柄については、好業績や通期見通しの上方修正が確認されれば、見直し買いが強まる可能性がある。一方、好決算であっても市場の期待に届かなければ売られるケースも想定されるため、決算内容だけでなく、会社側が示す今後の業績見通しにも注目したい。今週は米大手ハイテク企業の決算とともに、国内企業の決算発表が日本株の方向性を左右する重要な材料となりそうだ。
【日経平均株価(日足チャート)】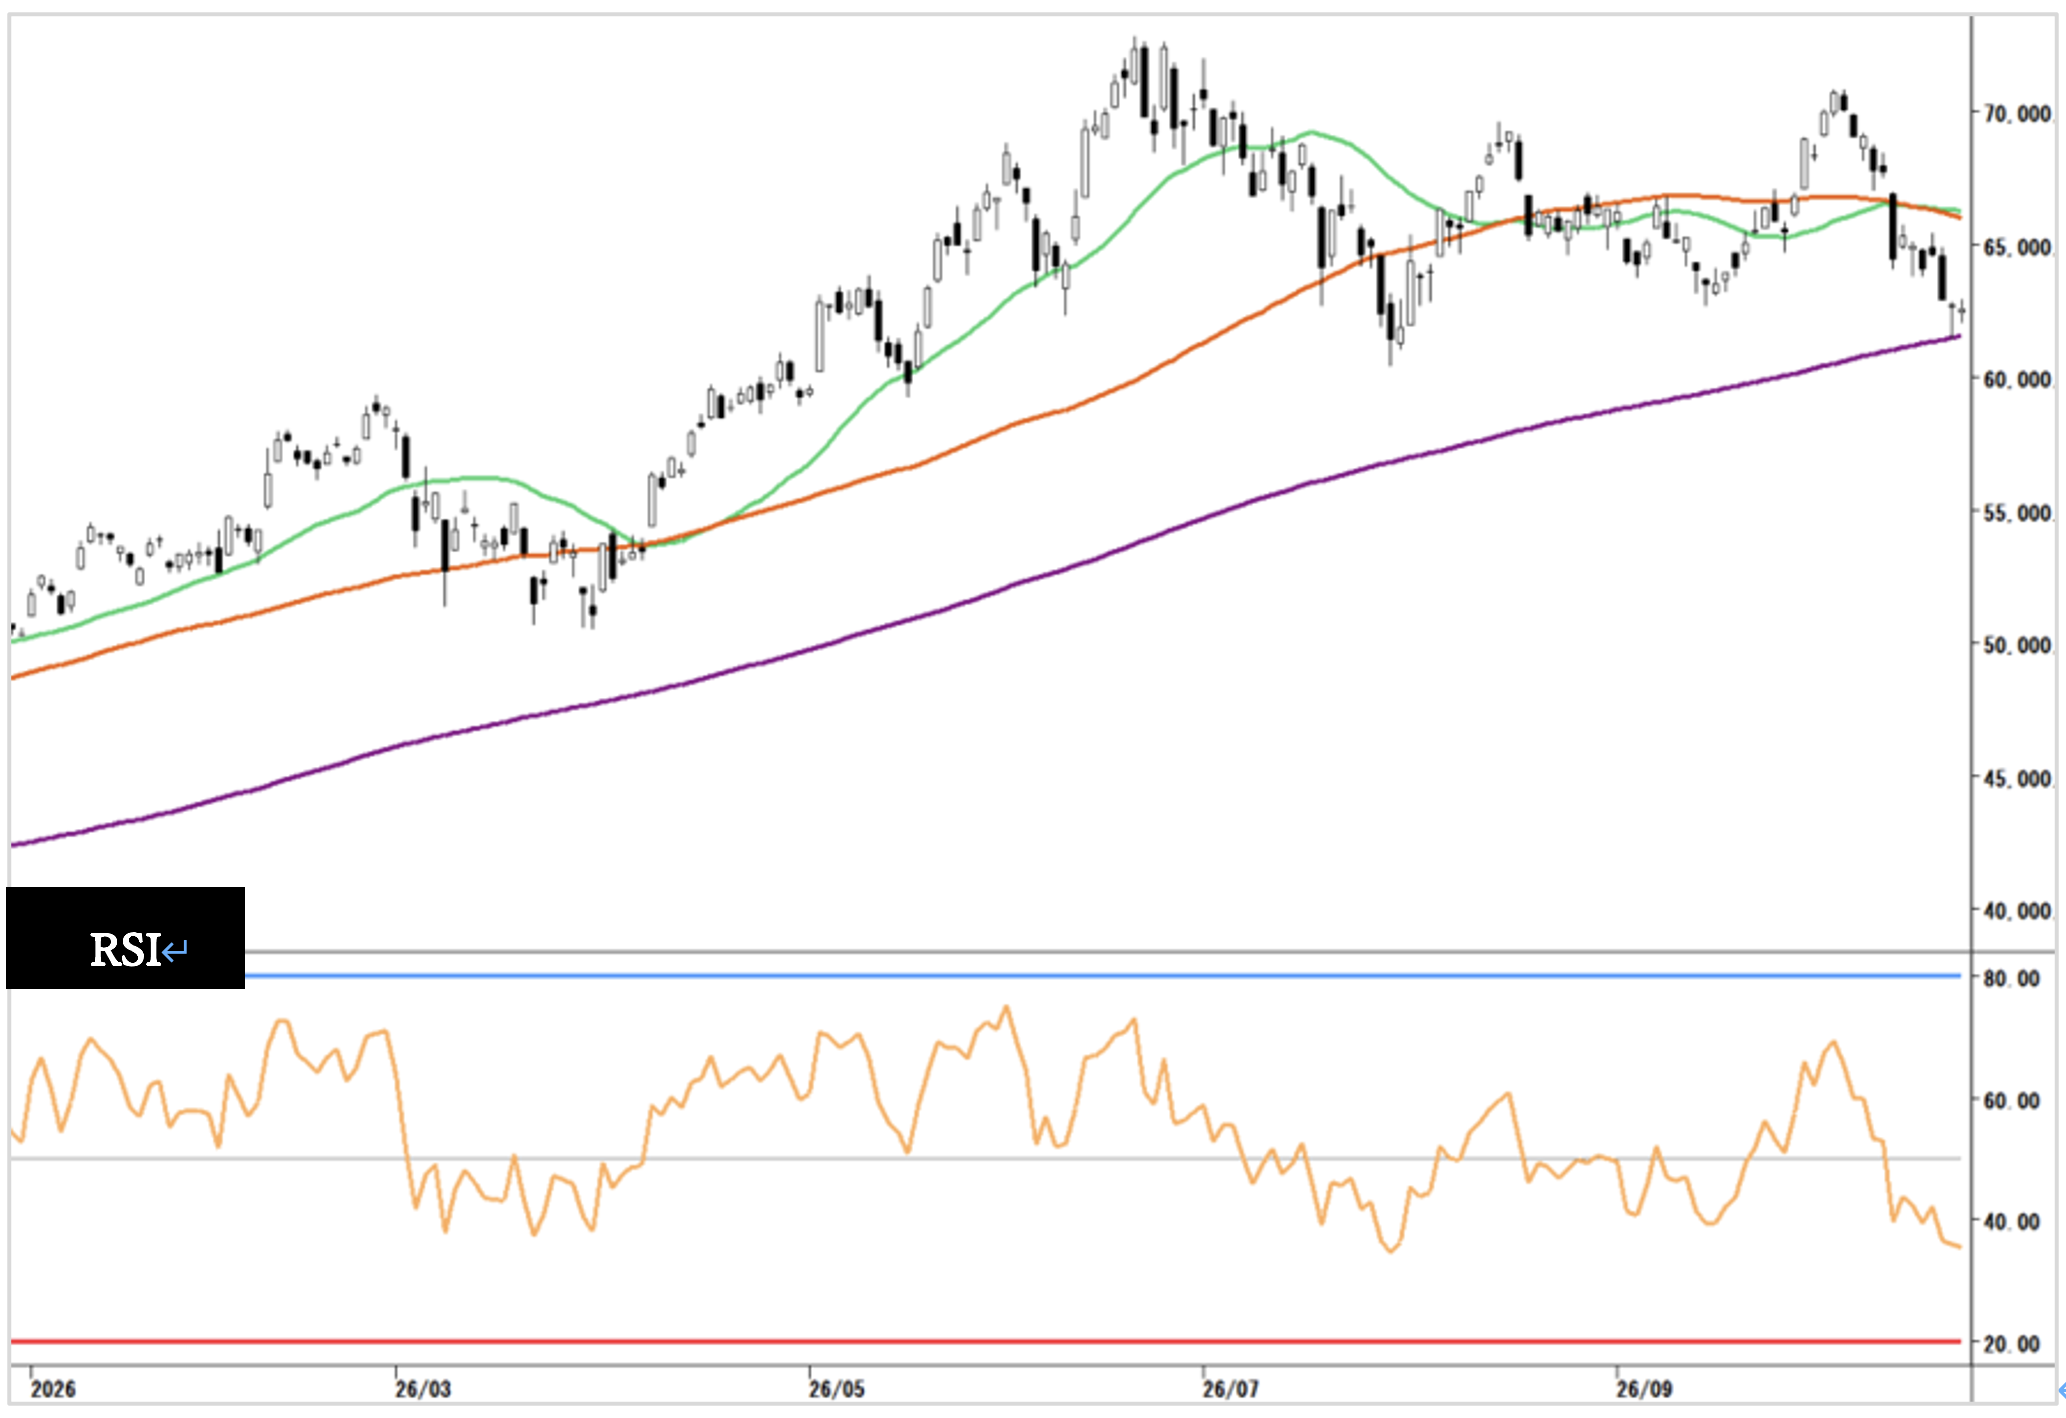
※移動平均線は、25日(緑色)、75日(赤色)、200日(紫色)を表示。
※RSIのパラメータ値は14。売られ過ぎ20%、買われ過ぎ80%で表示。
日経平均株価は、200日移動平均線を上回って推移しており、以前として上昇トレンドは継続している。
ただ、25日、75日移動平均線の下で推移しており、目先は弱い展開が想定される。
また、先週、200日移動平均線近辺まで下落しており、このサポートラインをキープできるかが、大きな注目点となります。
上値は25日、75日移動平均線で、その上は70000円
下値の目安としては、200日移動平均線ですが、その下は心理的な節目となる60000円となります。
RSIは35%で、7月下旬と同じ水準にあり、そろそろ売られすぎの水準に入ってきており、きっかけによっては大きく反転する可能性が出てきています。
<上昇要因>
●日・米企業の好決算
●AI・半導体株の反発
●日・米・欧の金融政策への安心感
<下落要因>
●AI投資・企業決算への失望
●原油高・地政学リスク
●日・米・欧の金利上昇懸念